Wer ein Unternehmen kauft, zahlt fast immer mehr als die Summe der Buchwerte. Unter bestimmten Voraussetzungen darf der Käufer diesen Mehrbetrag steuerlich abschreiben. Die Steuern, die er dadurch spart, sind selbst bares Geld wert. Genau das beschreibt der Tax Amortisation Benefit, kurz TAB. In diesem Beitrag erklären wir Dir, was dahintersteckt, wann der TAB in eine Unternehmensbewertung gehört und warum er in Kaufpreisverhandlungen regelmäßig zum Streitpunkt wird.
Was ist der Tax Amortisation Benefit?
Der TAB ist der Barwert der Steuerersparnisse aus der planmäßigen Abschreibung eines erworbenen Vermögenswerts. Einfach gesagt: Kannst Du einen Teil des Kaufpreises über die Jahre als Betriebsausgabe geltend machen, zahlst Du in diesen Jahren weniger Ertragsteuern. Diese ersparte Steuer ist ein wirtschaftlicher Vorteil, und er steht dem Erwerber zu, nicht dem Verkäufer.
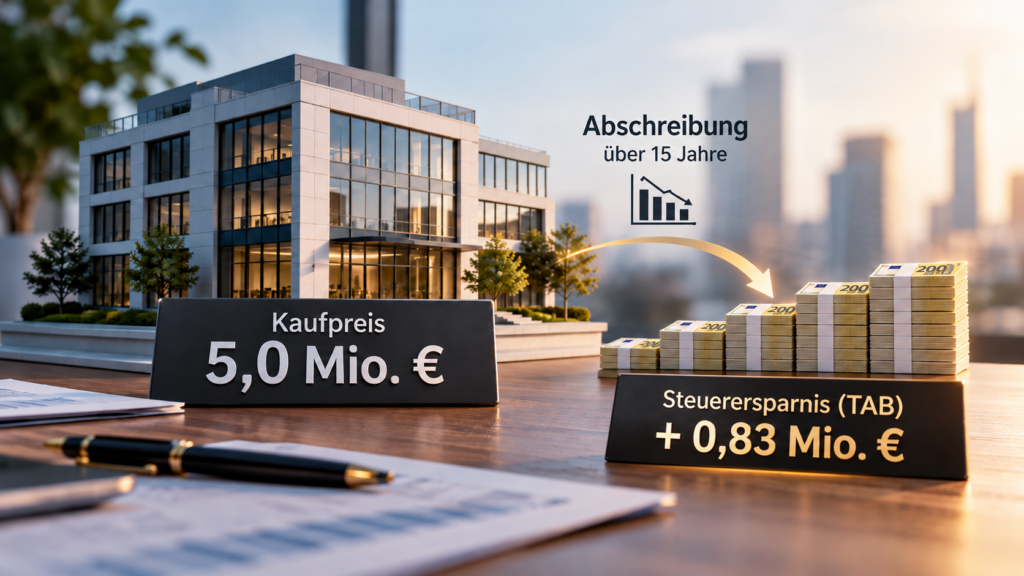
Die größte Rolle spielt der Geschäfts- oder Firmenwert. Er ist steuerlich nach § 7 Abs. 1 Satz 3 EStG zwingend über 15 Jahre abzuschreiben. Das gilt unabhängig davon, wie lange er wirtschaftlich tatsächlich trägt. Daneben erzeugen auch andere immaterielle Wirtschaftsgüter wie Marken, Kundenstämme, Patente oder Software einen TAB, jeweils nach ihrer eigenen Nutzungsdauer.
Der TAB auf einen Blick
- Was: Barwert der künftigen Steuerersparnis aus Abschreibungen
- Wer profitiert: der Erwerber, sofern er abschreibungsfähige Anschaffungskosten erhält
- Wichtigster Fall: Firmenwert, steuerlich 15 Jahre Nutzungsdauer
- Kein TAB: beim Kauf von Anteilen an einer GmbH oder AG (Share Deal)
Asset Deal oder Share Deal: Die Struktur entscheidet
Ob überhaupt ein TAB entsteht, hängt allein davon ab, was Du rechtlich kaufst. Erwirbst Du einzelne Wirtschaftsgüter (Asset Deal), werden die Buchwerte beim Käufer auf den Kaufpreis aufgestockt. Was nach der Verteilung auf die einzelnen Wirtschaftsgüter übrig bleibt, ist Firmenwert, und der wird abgeschrieben.
Kaufst Du dagegen Anteile an einer Kapitalgesellschaft (Share Deal), aktivierst Du lediglich eine Beteiligung. Die Wirtschaftsgüter in der Gesellschaft behalten ihre bisherigen Buchwerte. Eine planmäßige Abschreibung auf die Beteiligung gibt es nicht, und damit entsteht auch kein TAB.
Bei Personengesellschaften ist das anders. Steuerlich wird der Kauf eines Mitunternehmeranteils wie der Kauf anteiliger Wirtschaftsgüter behandelt. Der Mehrpreis wird in einer Ergänzungsbilanz des Erwerbers erfasst und dort abgeschrieben. Auch der Kauf von KG-Anteilen kann also einen TAB auslösen.
| Merkmal | Asset Deal / Mitunternehmeranteil | Share Deal (GmbH-Anteile) |
|---|---|---|
| Was wird erworben? | Einzelne Wirtschaftsgüter bzw. Anteil an einer Personengesellschaft | Anteile an der Kapitalgesellschaft |
| Behandlung des Mehrpreises | Aufstockung der Buchwerte, Rest als Firmenwert (ggf. in der Ergänzungsbilanz) | Anschaffungskosten der Beteiligung, keine planmäßige Abschreibung |
| TAB beim Käufer | Ja | Nein |
| Besteuerung beim Verkäufer | Veräußerungsgewinn grundsätzlich voll steuerpflichtig (ggf. Begünstigung nach §§ 16, 34 EStG) | Natürliche Person: Teileinkünfteverfahren; Kapitalgesellschaft: weitgehend steuerfrei nach § 8b KStG |
| Typische Präferenz | Käufer | Verkäufer |
Damit liegt der Interessenkonflikt auf der Hand: Der Käufer will den TAB, der Verkäufer will die günstigere Besteuerung des Share Deals. Wer diesen Konflikt in Zahlen übersetzen kann, verhandelt besser.
Ein Rechenbeispiel
Eine GmbH möchte den Geschäftsbetrieb eines Einzelunternehmens im Wege des Asset Deals übernehmen. Wir unterstellen vereinfacht:
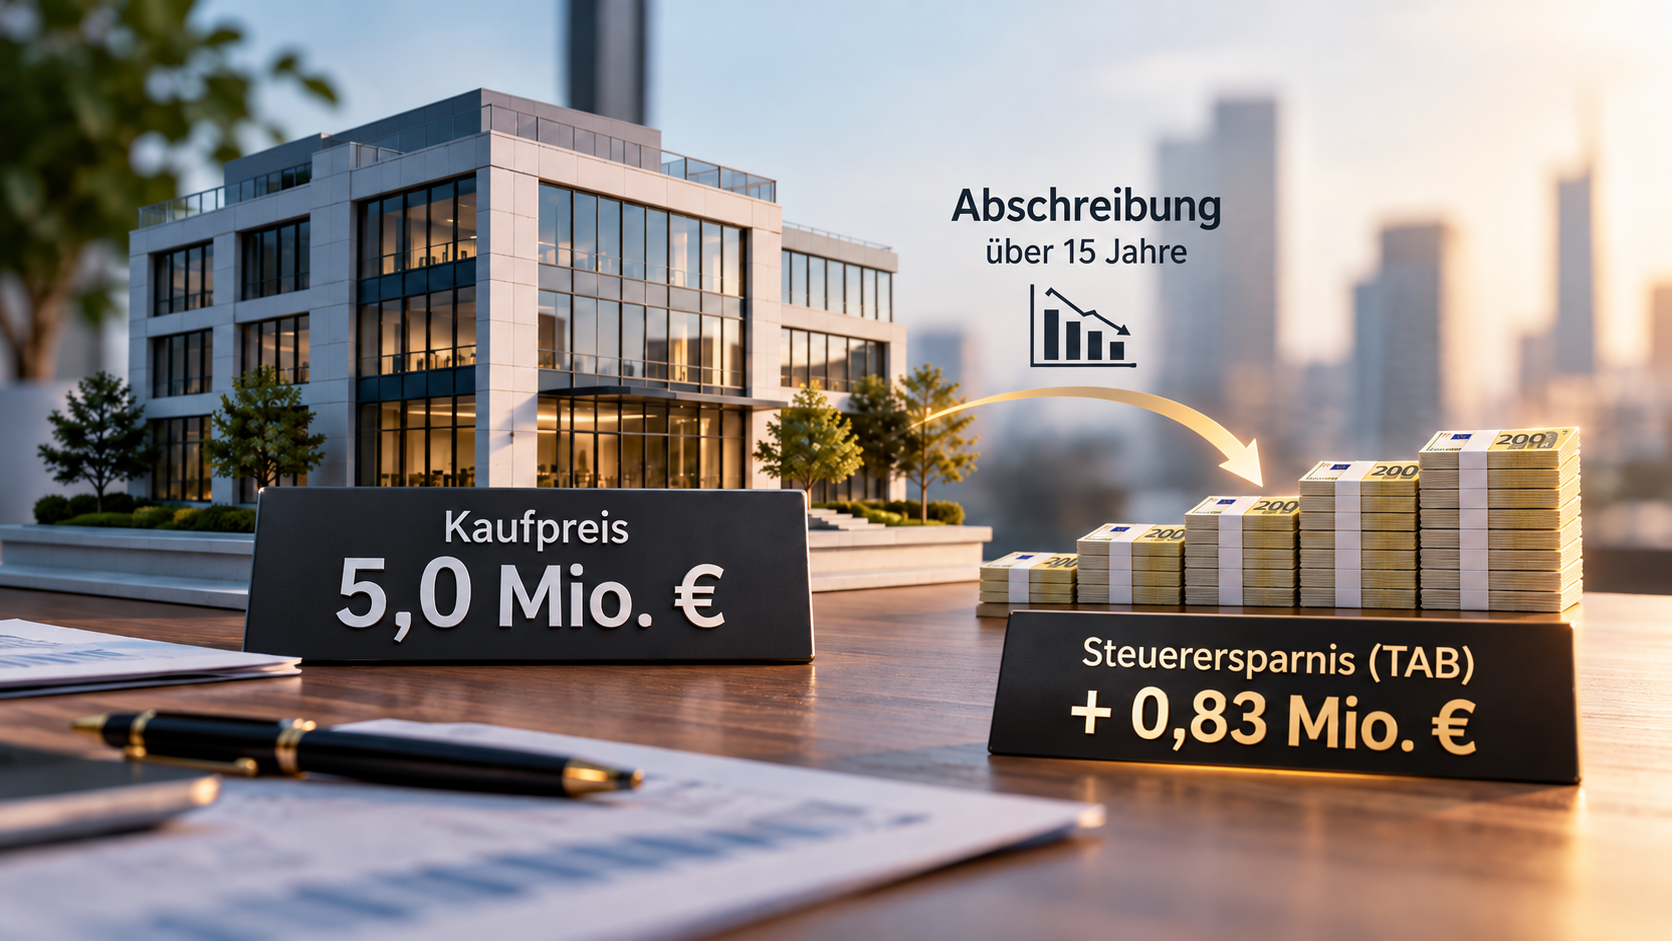
- Ertragswert der künftigen Überschüsse ohne Berücksichtigung der Firmenwertabschreibung: 5,0 Mio. €
- Steuerliche Buchwerte der übernommenen Wirtschaftsgüter (entsprechen den Zeitwerten): 1,0 Mio. €
- Ertragsteuersatz des Käufers (Körperschaftsteuer, Solidaritätszuschlag, Gewerbesteuer): 30 %
- Kapitalisierungszinssatz: 8 %
Hier steckt eine kleine Falle: Der TAB hängt vom Firmenwert ab, der Firmenwert vom Kaufpreis, und der Kaufpreis wiederum vom TAB. Diesen Zirkelschluss löst man nicht durch einfaches Aufaddieren, sondern nur rechnerisch. Das Ergebnis:
| Position | Betrag |
|---|---|
| Wert ohne TAB | 5,00 Mio. € |
| Firmenwert (Wert inkl. TAB abzgl. Buchwerte) | 4,83 Mio. € |
| Jährliche Abschreibung (15 Jahre) | 0,32 Mio. € |
| Jährliche Steuerersparnis (30 %) | 0,10 Mio. € |
| Barwert der Steuerersparnis = TAB | 0,83 Mio. € |
| Wert inkl. TAB | 5,83 Mio. € |
Der TAB macht in diesem Beispiel also gut 16 % des Ausgangswerts aus. Für den Käufer heißt das: Er könnte bis zu 5,83 Mio. € zahlen und stünde wirtschaftlich nicht schlechter da, als wenn er für 5,0 Mio. € ohne Abschreibungsmöglichkeit gekauft hätte.
Für Rechenfreunde: die TAB-Formel
Wert inkl. TAB = (Wert ohne TAB − k × Buchwerte) ÷ (1 − k)
mit k = Steuersatz × Rentenbarwertfaktor ÷ Abschreibungsdauer
Im Beispiel: Rentenbarwertfaktor (8 %, 15 Jahre) = 8,56; k = 0,30 × 8,56 ÷ 15 = 0,171
Wie stark der TAB auf Steuersatz und Zins reagiert, zeigt die folgende Übersicht. Angegeben ist der Aufschlag auf den Wert ohne TAB, wenn der gesamte Kaufpreis als Firmenwert abgeschrieben wird. Sind wie im Beispiel auch Buchwerte vorhanden, fällt der Aufschlag entsprechend geringer aus.
| Steuersatz | Zins 7 % | Zins 8 % | Zins 9 % |
|---|---|---|---|
| 30 % (heute) | + 22,3 % | + 20,7 % | + 19,2 % |
| 25 % (ab 2032) | + 17,9 % | + 16,6 % | + 15,5 % |
Die Steuersenkung ab 2028 macht den TAB kleiner
Mit dem Gesetz für ein steuerliches Investitionssofortprogramm sinkt der Körperschaftsteuersatz ab dem Veranlagungszeitraum 2028 jährlich um einen Prozentpunkt. Ab 2032 beträgt er nur noch 10 %. Die Gesamtbelastung einer Kapitalgesellschaft fällt damit von rund 30 % auf rund 25 %, abhängig vom Gewerbesteuerhebesatz.
Für Unternehmenskäufer ist das eine gute Nachricht mit einer Kehrseite: Je niedriger der Steuersatz, desto weniger ist eine Abschreibung wert. Eine Firmenwertabschreibung, die 2026 beginnt, läuft bis 2040, und der überwiegende Teil davon fällt in Jahre mit abgesenktem Satz. Würde man im Beispiel durchgängig 25 % ansetzen, läge der TAB nur noch bei rund 0,67 Mio. € statt 0,83 Mio. €. Eine saubere Bewertung rechnet deshalb mit jahresgenauen Steuersätzen.
Wann gehört der TAB in die Bewertung, und wann nicht?
Der TAB ist kein Bestandteil jeder Unternehmensbewertung. Ob er anzusetzen ist, hängt vom Bewertungsanlass und vom Wertkonzept ab:
| Bewertungsanlass | TAB? | Begründung |
|---|---|---|
| Kaufpreisverhandlung, Sicht des Käufers (Grenzpreis) | Ja, wenn die Struktur ihn ermöglicht | Der Käufer realisiert die Steuerersparnis tatsächlich. |
| Kaufpreisverhandlung, Sicht des Verkäufers | Indirekt | Der TAB steht dem Käufer zu. Er ist aber Verhandlungsmasse gegenüber der Mehrsteuer, die der Verkäufer beim Asset Deal trägt. |
| Objektivierter Unternehmenswert nach IDW S 1 (z. B. Abfindungen) | Regelmäßig nein | Bewertet wird das Unternehmen im Bestand, nicht eine konkrete Erwerbsstruktur. Bei Personengesellschaften wird das in der Literatur teils diskutiert. |
| Kaufpreisallokation (IFRS 3, IDW S 5) | Ja, bei kapitalwertorientierter Bewertung immaterieller Vermögenswerte | Der beizulegende Zeitwert unterstellt einen hypothetischen Einzelerwerb, unabhängig von der tatsächlichen Transaktionsstruktur. |
| Erbschaft- und Schenkungsteuer (vereinfachtes Ertragswertverfahren) | Nein | Absetzungen auf den Firmenwert werden dem Betriebsergebnis sogar wieder hinzugerechnet (§ 202 Abs. 1 Satz 2 Nr. 1 Buchst. b BewG). |
Ein Blick über den Tellerrand: Verrechnungspreise
Der TAB ist kein Spezialthema des Mittelstands-M&A. Aus unserer Arbeit in einer international tätigen Großkanzlei kennen wir ihn vor allem aus der Verrechnungspreispraxis. Werden Funktionen oder immaterielle Werte zwischen Konzerngesellschaften verlagert, muss ein fremdüblicher Preis für das Transferpaket ermittelt werden. Ob und in welcher Höhe dabei ein TAB angesetzt werden darf, ist regelmäßig Gegenstand von Diskussionen mit der Betriebsprüfung. Die Lehre daraus gilt auch für Dich: Ein TAB, der nicht sauber hergeleitet und dokumentiert ist, hält einer kritischen Prüfung selten stand.
Typische Fehler in der Praxis
- TAB beim Share Deal: Wer GmbH-Anteile kauft, kann keinen Firmenwert abschreiben. Ein TAB im Kaufpreis ist hier schlicht ein Geschenk an den Verkäufer.
- Doppelte Erfassung: Ist die Firmenwertabschreibung schon in der Cashflow-Planung enthalten, darf der TAB nicht zusätzlich aufgeschlagen werden.
- Zirkelschluss ignoriert: Wer den TAB nur auf Basis des Werts ohne TAB rechnet, unterschätzt ihn.
- Falscher Steuersatz: Maßgeblich ist die Steuerbelastung des Erwerbers. Kauft eine natürliche Person über eine Personengesellschaft, sind das Einkommensteuer und Gewerbesteuer unter Berücksichtigung der Anrechnung nach § 35 EStG.
- Steuersenkung übersehen: Ein durchgängiger Satz von 30 % überzeichnet den TAB für Erwerbe ab heute.
- Stille Reserven vergessen: Der Mehrpreis ist zuerst auf die einzelnen Wirtschaftsgüter zu verteilen. Gebäude werden deutlich länger abgeschrieben, Grund und Boden gar nicht. Nur der Rest ist Firmenwert.
- Gewinne vorausgesetzt: Eine Abschreibung spart nur dann Steuern, wenn auch steuerpflichtige Gewinne anfallen. In Verlustphasen verschiebt sich der Vorteil nach hinten und verliert an Barwert.
Unser Tipp
Kläre die Transaktionsstruktur, bevor über den Preis gesprochen wird. Als Käufer solltest Du den TAB beziffern und in die Verhandlung einbringen. Als Verkäufer solltest Du wissen, was der Asset Deal Dich an zusätzlicher Steuer kostet und was er dem Käufer an TAB bringt. Die Differenz ist Euer gemeinsamer Verhandlungsspielraum.Du planst einen Unternehmenskauf oder -verkauf? Sprich uns an. Wir rechnen Dir beide Strukturen durch, bevor Du Dich festlegst.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Rechtsstand: Oktober 2026. Das Rechenbeispiel ist vereinfacht und dient nur der Veranschaulichung.